Hiệp hội Vàng Malaysia (MGA): “Bài toán khó” của giá vàng: Fed tiếp tục tăng lãi suất hay vàng hướng tới 5.000 USD? 09:50 21/09/2026
(tygiausd) Giá vàng đang đứng trước một yếu tố gây sức ép ngày càng rõ rệt khi chu kỳ tăng lãi suất tại các nền kinh tế lớn có thể tiếp diễn. Theo Hiệp hội Vàng Malaysia (MGA), diễn biến của lãi suất sẽ là một trong những yếu tố quan trọng nhất quyết định xu hướng giá vàng trong thời gian tới.
Nhận định này được đưa ra trong bối cảnh Cục Dự trữ Liên bang Mỹ (Fed) vừa tăng lãi suất thêm 25 điểm cơ bản lên vùng 3,75%-4%, đánh dấu lần tăng đầu tiên của Fed trong hơn ba năm.
Lãi suất trở thành biến số quan trọng đối với giá vàng
Theo Datuk Seri Louis Ng, Chủ tịch MGA, chu kỳ tăng lãi suất tại các nền kinh tế lớn có thể tiếp tục và tạo sức ép lên thị trường vàng.
Ông cho rằng lãi suất có thể còn tăng thêm hai hoặc ba lần, thậm chí tiến lên vùng 5%-5,25% trước khi chu kỳ tăng kết thúc. Khi đó, vàng có thể chịu áp lực trong giai đoạn lãi suất tiếp tục đi lên.
Cơ chế tác động tương đối rõ ràng. Vàng không tạo ra dòng tiền hay lãi suất cố định, vì vậy khi lợi suất của các tài sản bằng tiền pháp định tăng lên, chi phí cơ hội của việc nắm giữ vàng cũng tăng.
Ngược lại, khi chu kỳ tăng lãi suất kết thúc và bước sang giai đoạn giảm lãi suất, môi trường đối với vàng có thể thay đổi. Louis Ng cho rằng đây có thể là thời điểm giá vàng bước vào một chu kỳ tăng mới.
Điểm đáng chú ý là tác động của lãi suất không chỉ nằm ở mức lãi suất hiện tại mà còn ở kỳ vọng chính sách trong tương lai. Nếu thị trường tin rằng Fed và các ngân hàng trung ương sẽ tiếp tục thắt chặt, đồng USD và lợi suất trái phiếu có thể duy trì ở mức cao, tạo sức ép lên vàng.
Fed vừa tăng lãi suất nhưng câu chuyện chưa kết thúc
Fed ngày 17/9 đã nâng lãi suất thêm 25 điểm cơ bản lên vùng 3,75%-4%. Đây là lần tăng đầu tiên trong hơn ba năm và cho thấy chính sách tiền tệ Mỹ đang bước vào một giai đoạn mới.
Đối với thị trường vàng, điều quan trọng không chỉ là việc Fed đã tăng lãi suất mà còn là khả năng có thêm các đợt tăng tiếp theo hay không.
Nếu lạm phát tiếp tục dai dẳng, Fed có thể duy trì lập trường cứng rắn lâu hơn. Khi đó, lợi suất trái phiếu Mỹ và đồng USD có khả năng tiếp tục trở thành những biến số quan trọng đối với XAU/USD.
Tuy nhiên, đây cũng là điểm cần thận trọng khi diễn giải triển vọng vàng.
Một chu kỳ tăng lãi suất thường gây sức ép lên vàng, nhưng không đồng nghĩa giá vàng chắc chắn giảm ngay lập tức. Thị trường còn phải đồng thời định giá lạm phát, lợi suất thực, dòng vốn trú ẩn, nhu cầu của ngân hàng trung ương và sức mạnh của đồng USD.
Địa chính trị đã được phản ánh phần lớn vào giá vàng?
Bên cạnh lãi suất, căng thẳng địa chính trị tại Tây Á và cuộc chiến Nga-Ukraine tiếp tục là những yếu tố hỗ trợ nhu cầu đối với tài sản trú ẩn.
Tuy nhiên, Louis Ng cho rằng phần lớn những rủi ro địa chính trị này đã được phản ánh vào giá vàng hiện tại.
Ông đề cập tới tình trạng xung đột giữa Mỹ và Iran cũng như diễn biến liên quan đến Nga và Ukraine. Dù xung đột vẫn diễn ra với những giai đoạn leo thang và hạ nhiệt, chưa có một thỏa thuận ngừng bắn rõ ràng, MGA cho rằng thị trường đã phần nào tính đến những rủi ro này trong giá vàng.
Điều này tạo ra một nghịch lý đáng chú ý.
Thông thường, căng thẳng địa chính trị gia tăng có thể thúc đẩy dòng tiền tìm đến vàng. Nhưng nếu rủi ro địa chính trị đã được thị trường định giá trước, những thông tin mới phải có mức độ bất ngờ đủ lớn mới tạo ra một làn sóng mua vàng mạnh hơn.
Nói cách khác, không phải mọi tin xấu về địa chính trị đều đồng nghĩa với một nhịp tăng mới của vàng.
MGA dự báo vàng có thể dao động 4.000-5.000 USD trong hai năm tới
Một trong những điểm đáng chú ý nhất trong nhận định của MGA là dự báo giá vàng có thể giao dịch trong vùng 4.000-5.000 USD/ounce trong hai năm tới.
Đây là một phạm vi khá rộng, cho thấy thị trường có thể tiếp tục biến động mạnh khi nhà đầu tư phải cân bằng giữa hai nhóm yếu tố đối nghịch.
Một bên là lãi suất cao, đồng USD và lợi suất trái phiếu có thể gây sức ép lên vàng.
Bên còn lại là nhu cầu trú ẩn, bất ổn địa chính trị và khả năng thay đổi chu kỳ chính sách tiền tệ khi các ngân hàng trung ương tiến gần tới điểm kết thúc quá trình thắt chặt.
Đáng chú ý, mức 4.000 USD được xem là vùng đáy của phạm vi dự báo, trong khi 5.000 USD là giới hạn trên. Điều đó cho thấy MGA không đưa ra một xu hướng tăng hoặc giảm tuyến tính mà thiên về kịch bản vàng tiếp tục vận động trong một biên độ lớn.
Vàng có thể phản ứng thế nào nếu lãi suất tiếp tục tăng?
Nếu lãi suất tại Mỹ và các nền kinh tế lớn tiếp tục tăng, ba biến số cần đặc biệt theo dõi là USD, lợi suất trái phiếu và lợi suất thực.
Lợi suất tăng thường làm giảm sức hấp dẫn tương đối của vàng. Nếu đồng USD đồng thời mạnh lên, áp lực đối với XAU/USD có thể gia tăng.
Tuy nhiên, nếu lạm phát vẫn cao trong khi lợi suất thực không tăng tương ứng, tác động tiêu cực lên vàng có thể bị hạn chế.
Đây chính là điểm khiến việc chỉ nhìn vào quyết định tăng hoặc giảm lãi suất để dự báo vàng trở nên thiếu đầy đủ.
Thị trường cần quan sát lãi suất thực và kỳ vọng chính sách, thay vì chỉ nhìn vào con số lãi suất danh nghĩa.
Rủi ro lớn nhất với vàng không chỉ là một lần tăng lãi suất
Điểm đáng chú ý trong nhận định của MGA là khả năng lãi suất có thể tăng thêm hai hoặc ba lần.
Nếu kịch bản này xảy ra, tác động đối với vàng sẽ không chỉ đến từ một quyết định chính sách đơn lẻ mà từ việc thị trường phải điều chỉnh lại kỳ vọng về toàn bộ chu kỳ tiền tệ.
Một chu kỳ tăng kéo dài có thể khiến lợi suất duy trì ở mức cao lâu hơn, đồng thời nâng chi phí cơ hội của việc nắm giữ vàng.
Ngược lại, nếu Fed sớm kết thúc chu kỳ tăng và thị trường bắt đầu hướng tới một chu kỳ nới lỏng, vàng có thể nhận được một nguồn hỗ trợ mới.
Vì vậy, thời điểm chuyển từ “tăng lãi suất” sang “giữ lãi suất” có thể quan trọng không kém bản thân số lần Fed tăng lãi suất.
Triển vọng vàng: giằng co giữa lãi suất và nhu cầu trú ẩn
Nhìn tổng thể, thị trường vàng đang phải đối mặt với hai lực kéo ngược chiều.
Lãi suất cao hơn là yếu tố gây sức ép khi làm tăng lợi suất của các tài sản sinh lãi. Trong khi đó, bất ổn địa chính trị và nhu cầu phòng thủ tài sản vẫn có thể tạo nền tảng cho vàng.
Nhận định của MGA cho thấy triển vọng vàng trong hai năm tới có thể không phải là một xu hướng một chiều. Thay vào đó, kim loại quý có khả năng trải qua những giai đoạn tăng mạnh xen kẽ các đợt điều chỉnh sâu khi kỳ vọng về chính sách tiền tệ thay đổi.
Đối với nhà đầu tư, điều quan trọng là không nên chỉ tập trung vào một yếu tố như chiến tranh hoặc lãi suất. USD, lợi suất trái phiếu Mỹ, lạm phát, chính sách Fed và dòng tiền trú ẩn cần được theo dõi đồng thời.
Kết luận
Hiệp hội Vàng Malaysia cho rằng chu kỳ tăng lãi suất tại các nền kinh tế lớn có thể là yếu tố gây sức ép chính đối với giá vàng trong thời gian tới. Nếu lãi suất tiếp tục tăng thêm hai hoặc ba lần, vàng có thể chịu áp lực trong ngắn hạn.
Tuy nhiên, khi chu kỳ thắt chặt kết thúc, môi trường có thể đảo chiều theo hướng thuận lợi hơn cho kim loại quý. MGA dự báo vàng có thể giao dịch trong vùng 4.000-5.000 USD/ounce trong hai năm tới, phản ánh một thị trường vẫn còn nhiều biến động và chịu tác động đồng thời từ chính sách tiền tệ và địa chính trị.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: [email protected]
- 📫 Zalo:https://zalo.me/g/hbkfmi008

Tin Mới
 KCM Trade ghi dấu ấn thương hiệu với “Best Forex Trading Platform 2026” và “Most Reliable CFD Broker in Africa 2026
03:05 PM 21/09
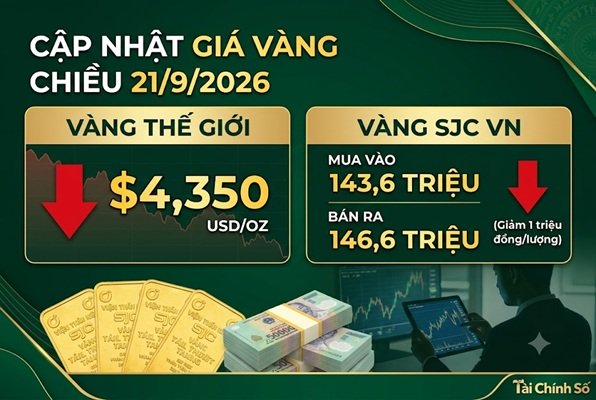 Giá vàng ngày 21/9: Giảm 1 triệu về mốc 146,6 triệu do lo sợ Fed nâng lãi suất
 Tỷ giá USD/VND ngày 21/9: Các NH bán ra USD quanh mức 26.200 – TGTT không đổi
Các Tin Khác
 Dự báo giá vàng tuần 21–25/9: Wall Street đồng loạt lạc quan, vàng hướng tới 4.500 USD?
07:45 PM 20/09
 Vàng giãy giụa quanh mốc 4.350$: Đòn hiểm từ Fed và cái bẫy chết người quét sạch tài khoản trader!
11:55 AM 18/09
 Tỷ giá USD/VND ngày 18/9: Các NH giảm nhẹ giá USD sau đà tăng mạnh hôm qua – TGTT lên kỉ lục mới 25.637
11:25 AM 18/09
 Fed vừa tăng lãi suất, Natixis đã cảnh báo cú tăng tiếp theo có thể đến vào tháng 12
 Vàng lội ngược dòng ngoạn mục, RSI phát tín hiệu tích cực: $4.354 có bị chinh phục?
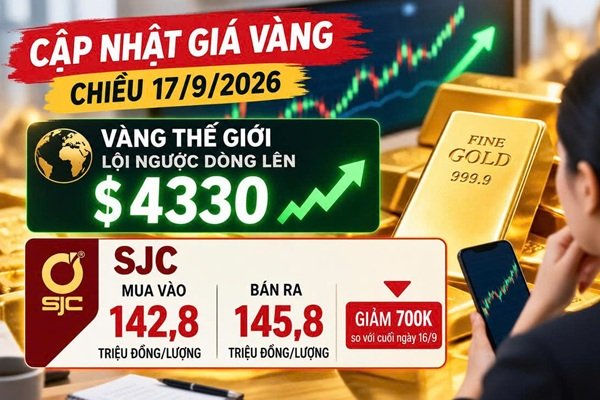 Giá vàng hôm nay: Fed tăng lãi suất – thế giới ngược dòng lấy lại mốc $4300 – SJC giảm về dưới 146 triệu
02:35 PM 17/09
 Tỷ giá USD/VND ngày 17/9: TGTT lên kỉ lục mới 25.632 – giá USD tại các NH không vượt mốc 26.200
12:20 PM 17/09
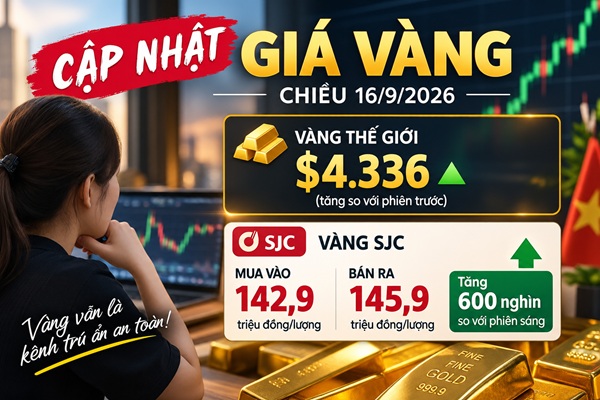 Giá vàng chiều 16/9: SJC tăng 600K lên sát mốc 146 triệu – ‘ngóng tin’ FOMC bom tấn tối nay
02:35 PM 16/09
 Tỷ giá USD/VND ngày 16/9: TGTT liên tục phá đỉnh – các NHTM đồng loạt nâng giá đồng USD
 Cập nhật giá vàng sáng 16/9: Giá vàng thế giới lấy lại mốc $4300 – SJC vẫn đi ngang
Giá đô la chợ đen
| Mua vào | Bán ra | |
|---|---|---|
USD chợ đen |
25,900 10 | 26,000 80 |
Giá đô hôm nay |
||
Giá vàng hôm nay
| Mua vào | Bán ra | |
|---|---|---|
| Vàng SJC | 143,600 | 146,600 |
| Vàng nhẫn | 143,600 | 146,630 |

Tỷ giá hôm nay |
||
|---|---|---|
| Ngoại Tệ | Mua vào | Bán Ra |
USD |
25,7900 | 26,2000 |
AUD |
18,0680 | 18,8350 |
CAD |
18,0950 | 18,8640 |
JPY |
1600 | 1710 |
EUR |
29,1000 | 30,6350 |
CHF |
30,8060 | 32,1140 |
GBP |
33,9230 | 35,3640 |
CNY |
3,7860 | 3,9470 |