Fed sắp tăng lãi suất 25bp: Vàng đối mặt cú sốc mới, USD chuẩn bị bật tăng? 18:40 14/09/2026
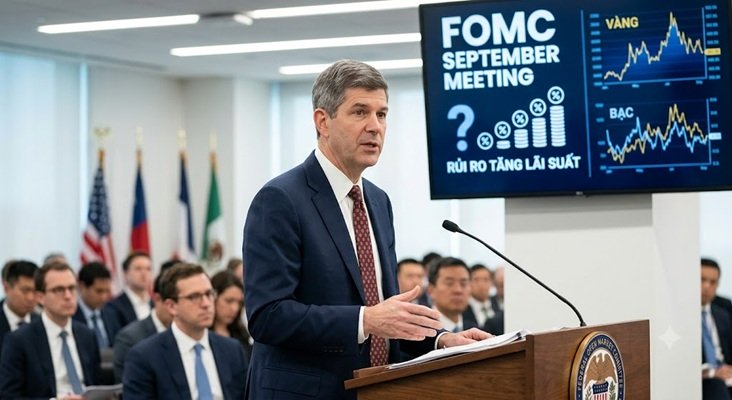
(tygiausd) Cục Dự trữ Liên bang Mỹ (Fed) được dự báo sẽ tăng lãi suất 25 điểm cơ bản tại cuộc họp tháng 9, nhưng ING cho rằng đây nhiều khả năng chỉ là một động thái “tái hiệu chỉnh” chính sách, thay vì mở đầu cho một chu kỳ thắt chặt kéo dài.
Áp lực lạm phát, giá dầu tăng và lợi suất trái phiếu Mỹ đi lên đang tạo lý do để Fed hành động, nhưng thị trường lao động và tăng trưởng vẫn chưa đủ mạnh để biện minh cho một loạt đợt tăng lãi suất liên tiếp.
Fed được dự báo tăng lãi suất 25 điểm cơ bản trong tháng 9
Theo phân tích của ING, Fed nhiều khả năng sẽ tăng lãi suất thêm 25 điểm cơ bản vào ngày 16/9, qua đó đưa chính sách tiền tệ sang một trạng thái thắt chặt hơn.
Đáng chú ý, ING đã thay đổi quan điểm sau bài phát biểu của Chủ tịch Fed Kevin Warsh tại hội nghị Jackson Hole. Trước đó, ngân hàng này cho rằng Fed có thể giữ nguyên lãi suất nếu dữ liệu kinh tế không đủ mạnh để biện minh cho việc tăng lãi suất.
Tuy nhiên, sau Jackson Hole, cách tiếp cận được điều chỉnh thành:
Fed có xu hướng tăng lãi suất, trừ khi dữ liệu đủ yếu để biện minh cho việc tạm dừng.
Sự thay đổi này xuất phát từ việc Warsh nhấn mạnh rằng lạm phát vẫn là ưu tiên quan trọng, trong khi điều kiện tài chính chưa thực sự đủ thắt chặt trong bối cảnh thị trường lao động vẫn tương đối vững.
CPI và việc làm tạo thêm lý do cho Fed hành động
Dữ liệu kinh tế gần đây càng củng cố khả năng Fed tăng lãi suất.
Báo cáo việc làm tháng 8 mạnh hơn dự báo của giới kinh tế, trong khi CPI tháng 8 cho thấy:
- Lạm phát toàn phần duy trì ở 3,4% so với cùng kỳ.
- CPI lõi tăng khoảng 0,29% so với tháng trước.
- Tốc độ tăng CPI lõi hàng tháng cao hơn đáng kể mức khoảng 0,17%/tháng cần thiết để đưa lạm phát trở lại mục tiêu 2% một cách bền vững.
Điều này tạo ra một vấn đề đối với Fed: lạm phát chưa thực sự được kiểm soát, trong khi hoạt động kinh tế có dấu hiệu phục hồi trong mùa hè.
Đặc biệt, giá dầu đã vượt 100 USD/thùng do những gián đoạn liên quan đến vận chuyển dầu và tình hình địa chính trị tại Trung Đông. Nếu năng lượng tiếp tục tăng, áp lực lạm phát có thể kéo dài lâu hơn dự kiến.
Nhưng ING không cho rằng Fed sẽ bước vào một chu kỳ tăng lãi suất mới
Đây là điểm quan trọng nhất trong triển vọng của ING.
Mặc dù Fed được dự báo tăng 25 điểm cơ bản trong tháng 9, ING cho rằng đây có thể là trường hợp “one-and-done” – tăng một lần rồi dừng lại.
Điều này trái ngược với kỳ vọng thông thường của thị trường rằng một đợt tăng lãi suất thường sẽ kéo theo nhiều đợt tăng tiếp theo.
Hiện thị trường đang định giá thêm khoảng 2,5 lần tăng lãi suất sau động thái gần như được dự báo cho cuộc họp ngày 16/9. ING cho rằng kỳ vọng này có thể quá mạnh.
Vì sao Fed có thể chỉ tăng một lần?
Một số yếu tố đang hạn chế khả năng Fed tiếp tục tăng lãi suất:
Thứ nhất, kỳ vọng lạm phát vẫn được kiểm soát.
Dù CPI hiện cao hơn mục tiêu 2%, kỳ vọng lạm phát của người tiêu dùng và thị trường chưa cho thấy dấu hiệu mất kiểm soát.
Thứ hai, niềm tin tiêu dùng rất yếu.
Niềm tin người tiêu dùng đang ở mức thấp, cho thấy nền kinh tế vẫn tồn tại những điểm dễ tổn thương.
Thứ ba, thị trường lao động đang có dấu hiệu hạ nhiệt.
Báo cáo việc làm tháng 8 gây bất ngờ theo hướng tích cực, nhưng xu hướng tạo việc làm nhìn chung đã yếu hơn so với trước.
Thứ tư, tăng trưởng kinh tế không đủ mạnh để chịu đựng một chu kỳ thắt chặt kéo dài.
ING lưu ý GDP quý II yếu hơn kỳ vọng và một số chỉ báo về hoạt động kinh tế vẫn chưa cho thấy nền kinh tế đang tăng tốc bền vững.
Do đó, đợt tăng tháng 9 có thể mang tính chất quản trị rủi ro và tái hiệu chỉnh chính sách, thay vì khởi động một chu kỳ thắt chặt mới.
ING liên hệ tình huống này với giai đoạn cuối thập niên 1990, khi Fed từng thực hiện một đợt tăng mang tính “quản trị rủi ro” dưới thời Alan Greenspan rồi duy trì trạng thái ổn định trong một thời gian dài.
ING dự báo Fed sẽ điều chỉnh nhẹ các dự báo kinh tế
So với Summary of Economic Projections (SEP) tháng 6, ING kỳ vọng Fed sẽ có một số điều chỉnh.
Kể từ lần cập nhật dự báo trước, nền kinh tế Mỹ xuất hiện một số tín hiệu trái chiều:
- GDP quý II yếu hơn kỳ vọng.
- Xu hướng tạo việc làm chậm lại.
- Lạm phát có dấu hiệu giảm tốc ở một số thành phần.
- Thị trường nhà ở vẫn trì trệ.
- Tăng trưởng tiền lương yếu có thể giúp giảm áp lực lạm phát.
- Giá nhà ở và chi phí shelter được kỳ vọng sẽ giảm tốc.
ING cho rằng những yếu tố này có thể giúp lạm phát tiến gần hơn tới mục tiêu 2% trong năm tới.
Tuy nhiên, giá năng lượng là rủi ro lớn nhất đối với kịch bản này.
Nếu dầu duy trì trên 100 USD/thùng trong thời gian dài, quá trình giảm lạm phát có thể bị trì hoãn và buộc Fed phải duy trì chính sách tiền tệ ở mức cao hơn lâu hơn.
ING dự báo Fed có thể đưa lãi suất quỹ liên bang cuối năm 2026 và cuối năm 2027 về khoảng 4%, trước khi hướng dần tới mức lãi suất dài hạn khoảng 3,1%.
Lợi suất trái phiếu Mỹ 10 năm có thể hướng tới 5%
Một trong những vấn đề lớn mà Fed phải đối mặt hiện nay không chỉ nằm ở lạm phát mà còn ở thị trường trái phiếu Kho bạc Mỹ.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm đang ở khoảng 4,9%, tiến sát ngưỡng tâm lý 5%.
Theo ING, lợi suất tăng một phần do dữ liệu lạm phát cao và kỳ vọng lạm phát nhích lên. Tuy nhiên, nguyên nhân đáng chú ý hơn là lợi suất thực tăng.
Điều này có nghĩa Fed không hoàn toàn kiểm soát được đà tăng lợi suất.
Nếu lợi suất tăng vì kỳ vọng năng suất kinh tế cao hơn, áp lực phát hành trái phiếu lớn hơn hoặc những tác động từ giá dầu và xung đột Iran, thì công cụ lãi suất của Fed chỉ có thể tác động một phần.
Ngưỡng 5% của lợi suất 10 năm trở thành tâm điểm
ING cho rằng lợi suất 10 năm vẫn có khả năng kiểm tra lại mốc 5%, bất kể Fed có tăng lãi suất hay không.
Một đợt tăng 25 điểm cơ bản có thể giúp Fed phát tín hiệu kiểm soát lạm phát và hỗ trợ ổn định kỳ vọng thị trường. Nhưng điều đó không đảm bảo lợi suất dài hạn sẽ giảm mạnh.
Đây là điểm nhà đầu tư cần đặc biệt lưu ý: Fed tăng lãi suất có thể hỗ trợ đồng USD nhưng đồng thời cũng tạo thêm áp lực lên vàng và các tài sản nhạy cảm với lợi suất.
Đồng USD có thể được hỗ trợ nhưng khó bước vào một chu kỳ tăng mới
Chỉ số DXY hiện nằm gần giữa vùng dao động 96–102 trong năm.
ING cho rằng một đợt tăng lãi suất 25 điểm cơ bản có thể mang lại lợi ích cho đồng USD vì nó củng cố uy tín của chính sách tiền tệ Mỹ.
Lãi suất ngắn hạn cao hơn cũng làm giảm sức hấp dẫn của các giao dịch đặt cược vào sự suy yếu của USD.
Tuy nhiên, ING cảnh báo không nên kỳ vọng đồng USD tăng quá mạnh.
Lý do là động thái của Fed được xem là một sự tái hiệu chỉnh chính sách, chứ không phải khởi đầu cho một chu kỳ thắt chặt mới.
Đây là khác biệt rất quan trọng đối với thị trường ngoại hối.
Nếu Fed chỉ tăng một lần rồi dừng, lợi thế lãi suất của USD sẽ không tiếp tục mở rộng đủ mạnh để tạo ra một xu hướng tăng dài hạn.
EUR/USD và USD/JPY vẫn có thể biến động mạnh
ING tiếp tục cho rằng EUR/USD có khả năng hướng về khu vực 1,1500 trong những tuần tới, bất chấp lập trường tương đối cứng rắn của Ngân hàng Trung ương châu Âu (ECB).
Trong khi đó, USD/JPY có nguy cơ điều chỉnh trở lại vùng 157–158, đặc biệt nếu Ngân hàng Trung ương Nhật Bản (BoJ) không đáp ứng được kỳ vọng chính sách hawkish của thị trường.
Điều này cho thấy phản ứng của USD sau cuộc họp Fed sẽ không chỉ phụ thuộc vào quyết định lãi suất của Mỹ.
Chênh lệch lãi suất Mỹ–Nhật, Mỹ–châu Âu và diễn biến giá năng lượng sẽ tiếp tục đóng vai trò quan trọng.
Kịch bản đối với vàng: Fed tăng lãi suất có thể gây áp lực ngắn hạn
Đối với thị trường vàng, quyết định tăng 25 điểm cơ bản của Fed có thể tạo ra áp lực giảm trong ngắn hạn.
Về lý thuyết, lãi suất cao hơn làm tăng chi phí cơ hội nắm giữ vàng – tài sản không sinh lãi. Đồng thời, lợi suất trái phiếu Mỹ và USD có thể tăng, tạo thêm sức ép lên XAU/USD.
Tuy nhiên, không nên đánh đồng một lần tăng lãi suất với một chu kỳ thắt chặt mới.
Nếu Fed tăng 25 điểm cơ bản nhưng đồng thời phát tín hiệu rằng đây là động thái mang tính “recalibration” và không cam kết tiếp tục tăng liên tục, phản ứng tiêu cực của vàng có thể chỉ mang tính ngắn hạn.
Kịch bản 1 – Fed hawkish hơn dự kiến:
Nếu Warsh phát tín hiệu rằng lạm phát vẫn quá cao và Fed sẵn sàng tiếp tục tăng lãi suất, USD và lợi suất trái phiếu có thể tăng mạnh. Đây là kịch bản bất lợi nhất cho vàng trong ngắn hạn.
Kịch bản 2 – Tăng 25bp nhưng nhấn mạnh “một lần rồi dừng”:
Đây có thể là kịch bản trung tính hoặc thậm chí tích cực đối với vàng sau phản ứng ban đầu. Thị trường sẽ nhanh chóng chuyển sự chú ý sang dữ liệu lạm phát, việc làm và triển vọng cắt giảm lãi suất trong tương lai.
Kịch bản 3 – Fed tăng nhưng giữ quan điểm cân bằng:
Vàng có thể biến động hai chiều. Lợi suất cao gây áp lực, nhưng rủi ro địa chính trị, giá dầu và nhu cầu trú ẩn có thể hạn chế đà giảm.
Điểm cần tránh là giả định rằng Fed tăng lãi suất chắc chắn khiến vàng bước vào xu hướng giảm dài hạn. Điều đó bỏ qua tác động của địa chính trị, ngân hàng trung ương, nhu cầu dự trữ vàng và kỳ vọng lạm phát.
Điều gì sẽ quyết định thị trường sau cuộc họp Fed?
Nhà đầu tư không nên chỉ tập trung vào con số 25 điểm cơ bản.
Quan trọng hơn là ba yếu tố:
1. Dot plot
Nếu biểu đồ dự báo lãi suất cho thấy Fed dự kiến tiếp tục tăng trong các cuộc họp tiếp theo, USD và lợi suất có thể tăng mạnh hơn.
Ngược lại, nếu Fed chỉ điều chỉnh lãi suất một lần rồi giữ nguyên trong thời gian dài, phản ứng ban đầu của thị trường có thể nhanh chóng đảo chiều.
2. Thông điệp của Kevin Warsh
Thị trường sẽ đặc biệt chú ý cách Warsh đánh giá:
- Lạm phát;
- Thị trường lao động;
- Giá dầu;
- Kỳ vọng lạm phát;
- Lợi suất trái phiếu;
- Điều kiện tài chính.
Nếu Fed nhấn mạnh rằng lạm phát đang có xu hướng giảm và đợt tăng chỉ nhằm tái cân bằng chính sách, áp lực lên các tài sản rủi ro có thể giảm.
3. Dự báo kinh tế mới
SEP sẽ giúp thị trường xác định liệu Fed thực sự nhìn thấy một chu kỳ tăng lãi suất mới hay chỉ đang phản ứng với rủi ro lạm phát ngắn hạn.
Đây có thể là yếu tố quan trọng hơn chính quyết định tăng 25bp.
Kết luận: Fed tăng lãi suất nhưng chưa chắc mở màn chu kỳ thắt chặt mới
Triển vọng của ING cho thấy Fed nhiều khả năng tăng lãi suất 25 điểm cơ bản vào ngày 16/9, sau khi dữ liệu lạm phát và việc làm tạo thêm cơ sở cho một động thái thắt chặt.
Tuy nhiên, điểm đáng chú ý là ING không xem đây là sự khởi đầu của một chu kỳ tăng lãi suất kéo dài. Thay vào đó, Fed có thể chỉ thực hiện một đợt tăng mang tính “tái hiệu chỉnh” hoặc quản trị rủi ro rồi tạm dừng.
Đối với thị trường tài chính, điều này tạo ra một bức tranh phức tạp. USD có thể được hỗ trợ trong ngắn hạn, lợi suất Treasury 10 năm có nguy cơ kiểm tra 5%, trong khi vàng có thể chịu áp lực ban đầu.
Với vàng, rủi ro lớn nhất không đơn thuần là mức tăng 25bp mà là một thông điệp hawkish cho thấy Fed sẵn sàng tăng lãi suất nhiều lần hơn thị trường hiện dự báo. Ngược lại, nếu Fed tăng nhưng giữ quan điểm thận trọng, cú sốc giảm của vàng có thể chỉ là ngắn hạn.
Chu Phương – Chuyên gia Giavang Net
Chu Phương – Thạc sĩ Kinh tế Quốc tế với hơn 12 năm theo dõi thị trường Vàng, Ngoại hối. Với vai trò là chuyên gia phân tích thị trường tại Giavang.net; Chu Phương chia sẻ các thông tin kinh tế, chính trị có tầm ảnh hưởng tới thị trường, phân tích – dự báo triển vọng thị trường cả theo góc độ cơ bản và kĩ thuật
- 📫 Facebook: Phuong Chu – Giavang Net
- 📫 Email: [email protected]
- 📫 Zalo:https://zalo.me/g/hbkfmi008

Các Tin Khác
 Giá vàng chiều 14/9: SJC dưới 146 triệu – cao hơn thế giới hơn 10 triệu đồng
 Tỷ giá USD/VND ngày 14/9: Các NHTM tăng giá mua – bán đồng USD khi TGTT lên 25.607
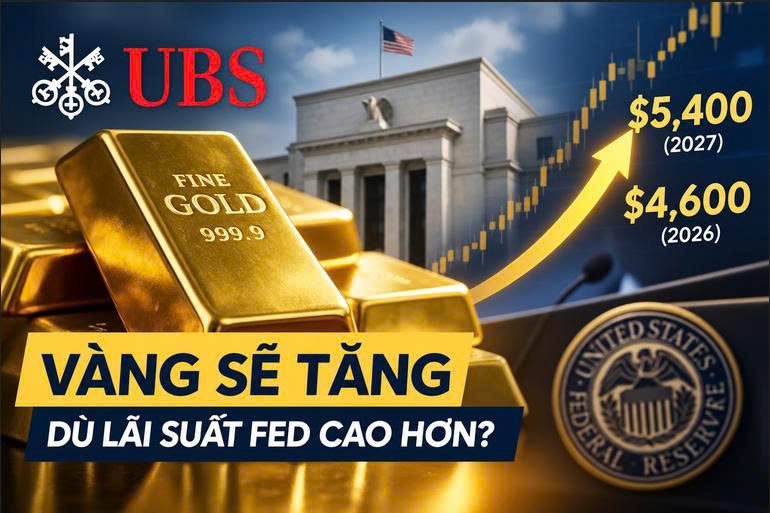 UBS gây bất ngờ: Vàng vẫn có thể vọt lên 5.400 USD dù Fed tăng lãi suất
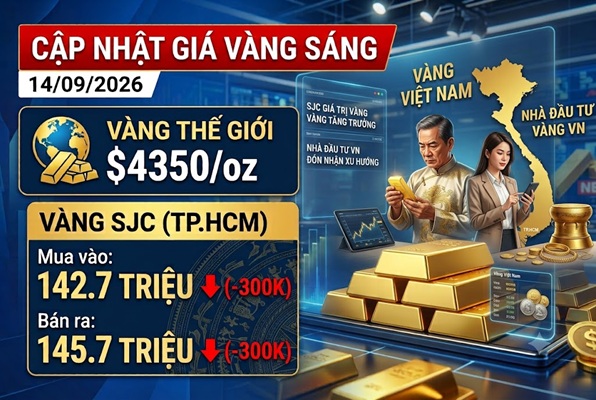 Cập nhật giá vàng sáng 14/9: Thế giới trên mốc $4350 – SJC xuống dưới mốc 146 triệu
 Fed sắp “bấm nút” tăng lãi suất: Cơn ác mộng hay cơ hội gom Vàng cuối cùng?
 Tin sáng 12/9: Dầu thô hạ nhiệt – Vàng và Phố Wall hồi phục yếu
 Tiêu điểm phiên 11/9: Dữ liệu lạm phát Mỹ tháng 8 – Kỳ vọng lạm phát, tiêu dùng Michigan
03:15 PM 11/09
 Giá vàng chiều 11/9: Chờ tin bom tấn CPI tối nay – Vàng nội, ngoại hồi phục cầm chừng
 Góc nhìn kĩ thuật vàng 11/9: CPI Mỹ có cứu được đà tăng của XAU/USD?
 Tỷ giá USD/VND ngày 11/9: TGTT tăng 5 đồng, nhiều NH nâng giá mua – bán đồng USD
Giá đô la chợ đen
| Mua vào | Bán ra | |
|---|---|---|
USD chợ đen |
25,760 10 | 25,810 30 |
Giá đô hôm nay |
||
Giá vàng hôm nay
| Mua vào | Bán ra | |
|---|---|---|
| Vàng SJC | 142,600 | 145,600 |
| Vàng nhẫn | 142,600 | 145,630 |

Tỷ giá hôm nay |
||
|---|---|---|
| Ngoại Tệ | Mua vào | Bán Ra |
USD |
25,7700 | 26,1800 |
AUD |
18,0740 | 18,8420 |
CAD |
18,2560 | 19,0310 |
JPY |
1620 | 1740 |
EUR |
29,2580 | 30,8010 |
CHF |
30,9510 | 32,2660 |
GBP |
34,1710 | 35,6220 |
CNY |
3,7770 | 3,9370 |